北京佑熙企业管理:从运营优化到内控体系的一体化服务路径
从“救火式”到“预防式”:企业管理的范式转换
当多数企业仍在为季度报表的偏差焦头烂额时,少数前瞻性企业已将视线转向了流程的底层逻辑。北京佑熙企业管理有限责任公司在服务上百家中小型制造与科技企业后发现,超过67%的经营异常并非源于市场突变,而是内部管理动作的失序——审批链条冗长、成本核算颗粒度粗糙、部门间数据口径不一。这些看似零散的痛点,本质上是企业缺乏一套将**运营优化**与**内控体系**咬合联动的治理框架。
技术原理:为什么“双轨并行”优于“单点突破”
传统的咨询往往将财务与运营割裂:财务顾问出具厚厚的审计报告,运营专家则埋头画流程图,两者鲜有交集。北京佑熙的做法不同,我们拆解出“三流合一”的底层原理——业务流、资金流、信息流必须在同一张流程地图上运行。以库存管理为例,若仅优化仓储拣货路径(运营维度),却不修正采购付款的信用期政策(财务维度),现金流压力会迅速反噬效率改善的成果。
真正的**内控体系**不是一堆锁在文件柜里的制度手册,而是嵌入到每个关键节点的控制逻辑。比如费用报销,表面是审批权限问题,深层却是预算刚性与业务弹性的博弈。我们的方案会通过设置“双阈值触发机制”:单笔金额超5万元或累计超预算80%时,系统自动升级至财务总监复核。这种基于规则的自动化,将人为判断失误率从行业平均的12%压缩至3%以内。
实操路径:从诊断到落地执行的四步走
基于数百个项目的沉淀,我们总结出一条可复用的服务路径,供企业自查参考:
- 流程穿透测试——不只看制度文本,而是随机抽取近三个月真实业务样本,用“红队演练”方式追溯每一笔异常单据的决策路径。
- 成本动因重构——将间接费用按作业成本法重新分摊,往往能发现15%-20%被错误归集的产品线成本。
- 控制点矩阵设计——绘制从合同签订到回款核销的12个标准环节,标注每个环节的“必控点”与“弹性点”。
- 数字化仪表盘搭建——用周维度监控订单准时交付率与应收账款周转天数这两个核心指标,而非月底算总账。
数据对比:体系化改造带来的量化改变
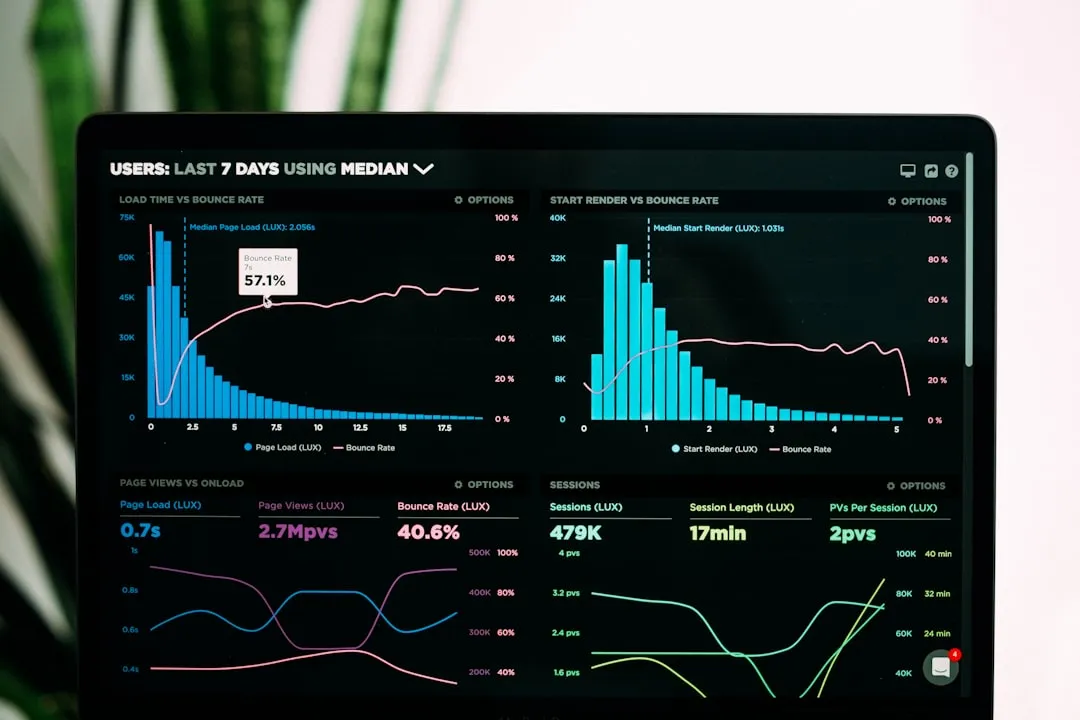
以一家年营收约2.8亿元的装备制造企业为例,在未引入整合式**企业管理**咨询前,其订单履约周期为41天,坏账准备率高达4.7%。经过北京佑熙为期5个月的**财务咨询**与流程改造,同样业务规模下,履约周期缩短至29天,坏账率降至1.9%。更关键的是,管理层每月用于汇总经营数据的时间从6个工作日锐减至1.5个工作日——省下的时间被重新投入到战略研讨中。
另一组来自服务业客户的数据同样具有说服力。通过重构项目立项审批与采购支付的联动校验,该企业的预算执行偏差率从±18%收窄至±6%以内。这并非靠严苛的预算削减,而是通过“运营优化释放数据透明度,内控体系锁定责任边界”的组合拳达成。
结语:一体化服务是下一阶段竞争的分水岭
在存量竞争时代,单点工具的边际效益正在递减。企业需要的不是另一份诊断报告,而是一个能将财务规则转化为运营动作、将运营反馈反向修正财务模型的闭环系统。北京佑熙企业管理有限责任公司所践行的,正是这样一条务实路径——不追求理论上的完美架构,只关注每个控制节点能否在周一早晨的例会上被验证、被执行。当企业内部的齿轮开始以同一节律咬合运转时,增长便不再是运气问题。