企业运营优化与内控体系建设:北京佑熙管理咨询的服务实践
在中小企业密集的北京市场,不少企业主面临同一个困境:业务在增长,利润却没同步跟上。账面营收看似可观,但应收账款周期拉长、费用审批失控、税务风险暗藏,这些问题的根源往往不在市场端,而在内部管理体系的缺位。北京佑熙企业管理有限责任公司在长期服务实践中发现,企业管理的优化并非简单的"降本",而是需要从运营流程和内控机制两个维度同时入手。
运营优化的底层逻辑:流程可视化与数据驱动
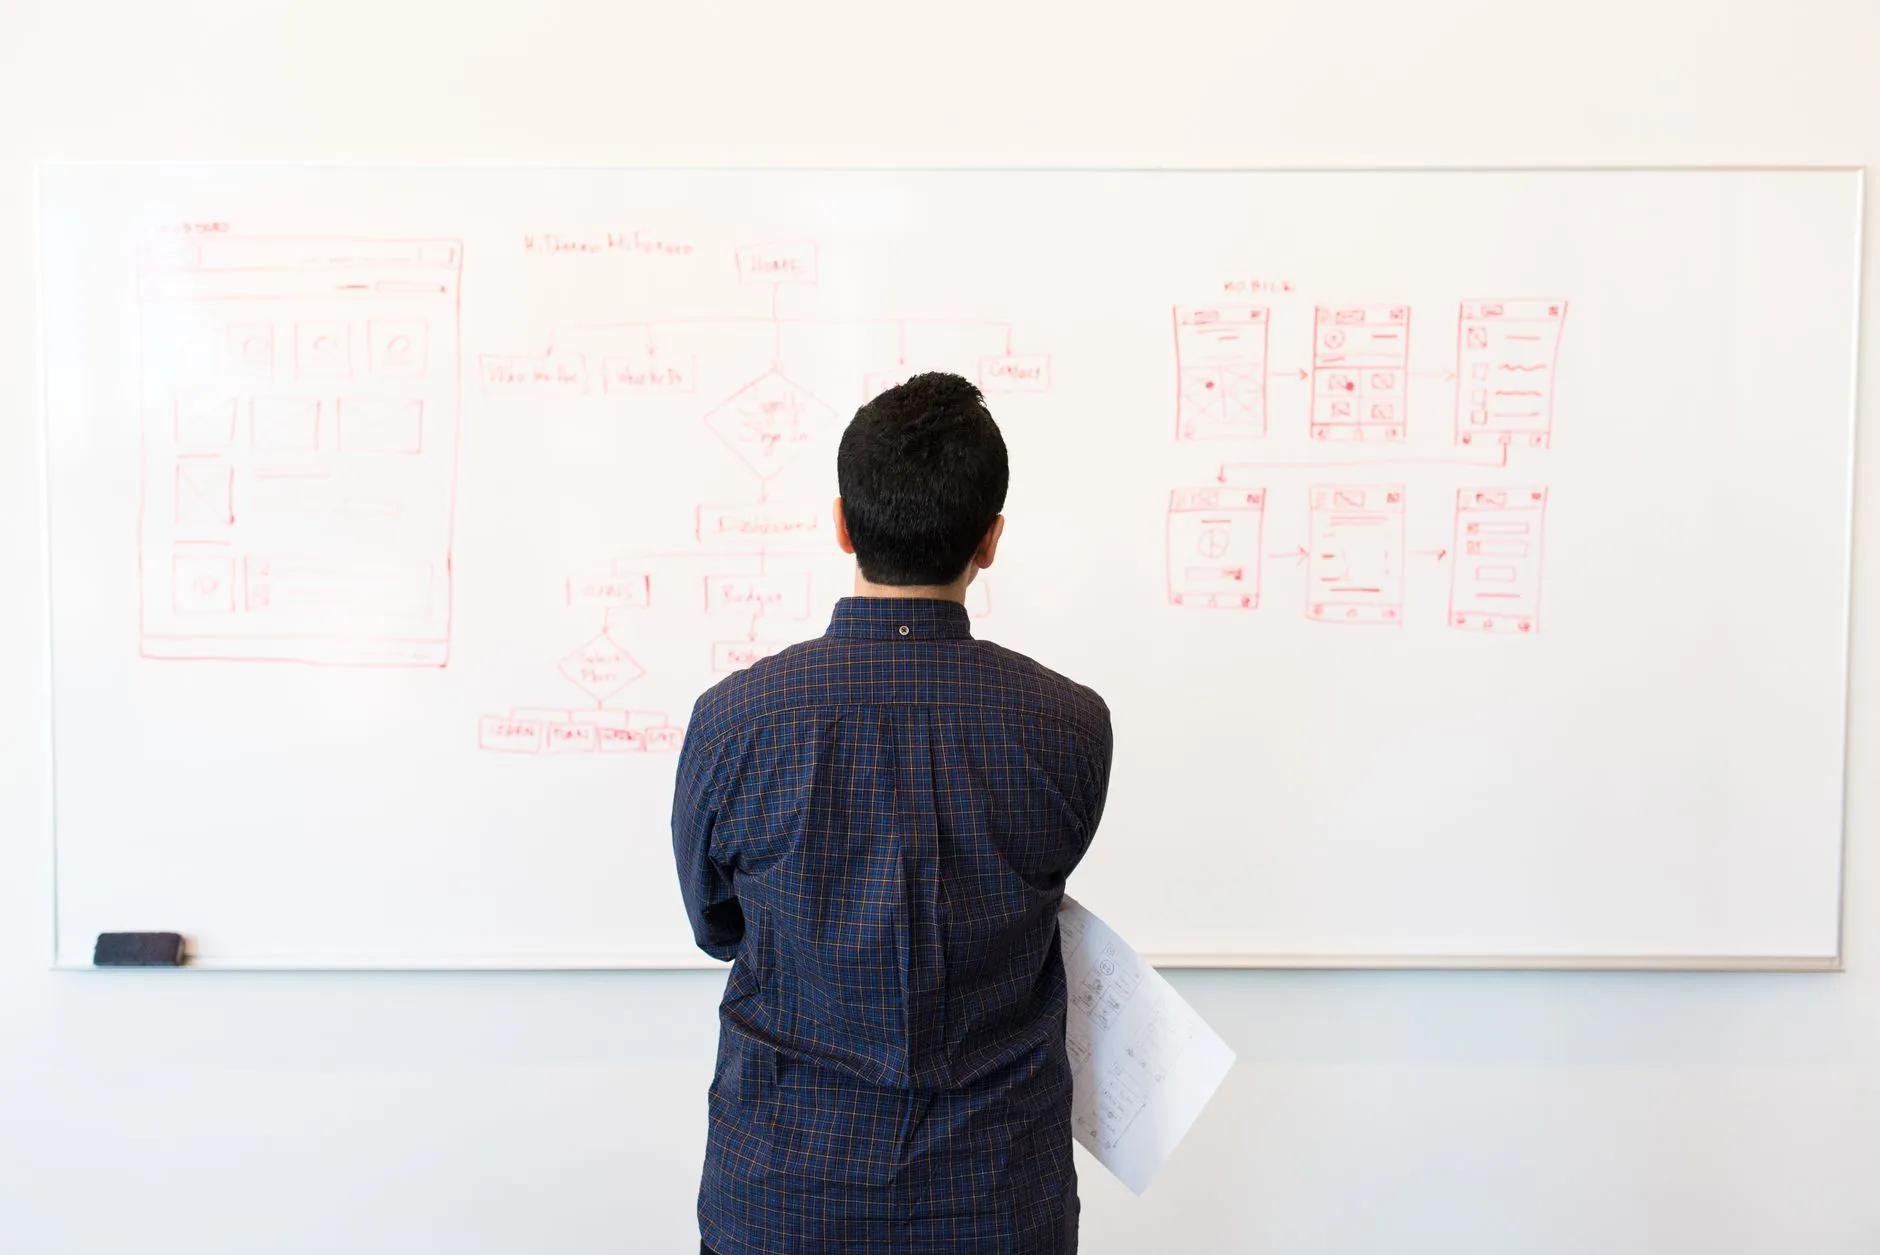
运营优化的第一步不是做加法,而是做"显影"。很多中小企业的业务流程停留在员工经验和口头传达层面,缺乏标准化节点。北京佑熙在为企业提供运营优化服务时,通常先梳理三条核心链路:采购到付款、订单到回款、费用到报销。每条链路明确审批节点、时限和责任人,将隐性流程显性化。
流程显性化之后,数据才有对标的基础。例如,一家年营收3000万的商贸企业,在完成流程梳理后,将采购审批周期从平均5.2天压缩至2.1天,应付账款的早付比例下降了18个百分点,直接释放了约60万元的现金流占用。
内控体系建设:不是大企业的专利
内控体系常被中小企业主视为"大公司才需要的东西",这是一个认知误区。内控的核心目标是合理保证经营合规、资产安全和财务信息可靠,与企业规模无关。一套适配中小企业的内控框架,通常包含以下关键控制点:
- 不相容岗位分离:出纳与记账、采购与验收不得由同一人兼任
- 授权审批分级:按金额区间设置不同审批层级,避免"一支笔"决策
- 定期对账机制:银行流水、往来账款、库存实物三方按月核对
- 预算刚性约束:费用超预算需触发专项审批,而非事后补签
这些控制点并不需要复杂的IT系统支撑,关键在于执行的一致性和持续性。佑熙在辅导企业落地时,会根据企业实际人员配置做适配设计,避免"制度上墙、执行落空"。
财务咨询如何串联运营与内控
财务咨询在运营优化和内控建设之间扮演的是"翻译器"角色——把业务动作翻译成财务语言,再把财务数据翻译回业务决策。比如,应收账款周转天数从45天升至72天,财务咨询的价值不只是催款,而是回溯到销售政策、客户信用评级、合同付款条款等前端环节,找到根因并推动制度调整。
有无内控体系的企业经营数据对比
北京佑熙对服务过的部分中小企业进行了跟踪统计,以下为建立内控体系前后12个月的关键指标变化(样本为年营收1000万至5000万的制造与商贸企业):
- 应收账款逾期率:建立前平均23% → 建立后平均11%
- 费用报销违规率:建立前约15% → 建立后降至4%以内
- 月度结账时间:从平均12个工作日缩短至6个工作日
- 年度审计调整事项:减少约60%
这组数据说明,内控体系带来的不是"束缚",而是经营效率的实质性提升。管理规范化的企业,在融资谈判和供应链合作中也更容易获得信任溢价。
企业管理的提升没有一劳永逸的方案,运营优化和内控建设更像是持续迭代的过程。北京佑熙企业管理有限责任公司的实践表明,从流程显性化切入、以财务数据为反馈信号、用内控制度固化改进成果,这条路径对中小企业而言是可行且投入可控的。