企业管理视角下财务咨询与运营优化的协同路径分析
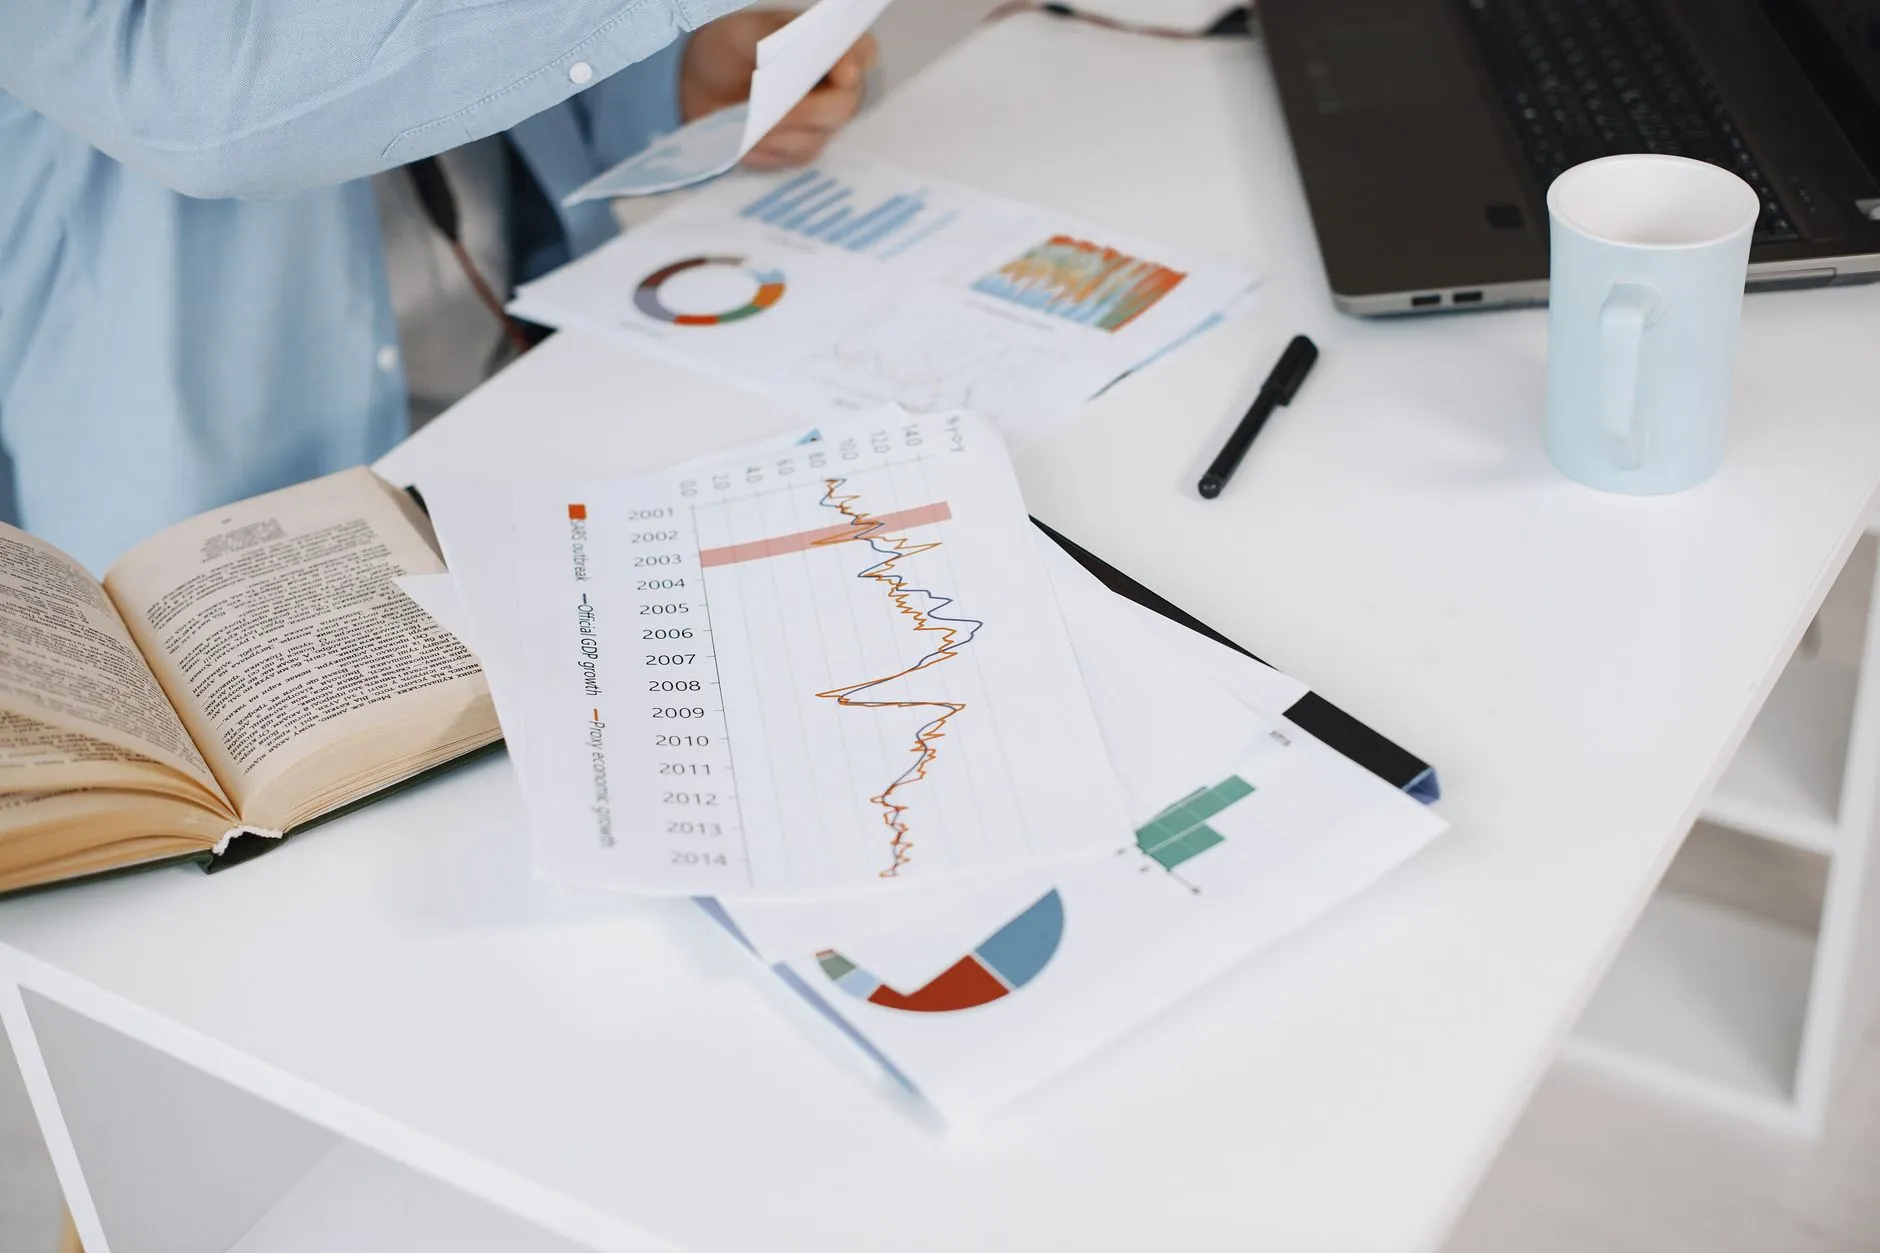
很多中小企业在咨询财务问题时,往往把注意力集中在账务合规和税务申报层面,却忽略了财务数据对运营决策的反哺价值。北京佑熙企业管理有限责任公司在服务客户的过程中发现,真正有效的企业管理升级,通常是从财务咨询与运营优化的协同切入的。两者如果各自为政,财务部门忙着出报表,运营团队埋头冲业绩,中间的信息断层就会导致资源错配、成本失控。
财务咨询不只是"理账",更是运营诊断的入口
传统财务咨询的交付边界往往止于报表和纳税方案,但具有实操经验的服务方会把财务分析向前推进一步。比如,应收账款周转天数的异常波动,表面是资金问题,深层可能指向客户信用政策、销售激励导向甚至交付流程的瓶颈。通过对财务咨询数据的结构化拆解,可以定位到运营环节的具体堵点。
协同路径的三个关键连接点
从实操层面看,财务咨询与运营优化的协同并非抽象概念,而是有明确的落地接口:
- 预算与业务计划的咬合:预算编制不能只按历史数据线性外推,需要嵌入业务端的获客成本、履约周期等变量,让预算成为运营资源配置的导航仪而非事后追认的账本。
- 内控体系嵌入业务流程:内控体系如果只停留在制度文件层面就形同虚设。有效的做法是把审批节点、权限控制嵌入采购、报销、合同签署等高频流程中,用系统规则替代人为判断。
- 经营分析会的议题重构:把财务指标翻译成运营语言——毛利率下滑对应的是哪条产品线、哪个区域的定价或成本出了问题,让会议从"念数字"转向"做决策"。
这三个连接点中,内控体系的嵌入往往是最容易被低估的一环。很多企业认为内控等于"卡流程",但实际上好的内控设计是在风险可控的前提下缩短决策链条,而不是增加审批层级。
一个协同落地的实际场景
曾有一家年营收约六千万元的制造类企业,财务咨询团队在分析月度数据时发现,其原材料库存周转率连续三个季度下降,但采购部门反馈"价格在涨,提前备货合理"。进一步拆解发现,问题出在销售预测的准确性上——运营端对客户订单的预估偏差率超过30%,导致采购被动囤积。后续的优化方案并非简单压缩库存,而是将销售预测准确率纳入运营考核,同时调整内控体系中的采购审批权限,对偏差率超过阈值的品类触发复核机制。六个月后,库存周转率回升约22%,释放的现金流被重新配置到交付能力建设上。
这个案例说明,运营优化不是靠单点发力,而是需要财务视角提供量化依据、内控机制提供执行保障。北京佑熙在服务中通常建议企业先做一轮"财务—运营接口审计",识别出信息断层的具体位置,再分阶段推进协同方案。对于资源有限的中小企业,从预算咬合和经营分析会两个抓手切入,往往能在三到六个月内看到可量化的改善。