北京佑熙企业管理:财务咨询服务如何赋能企业运营
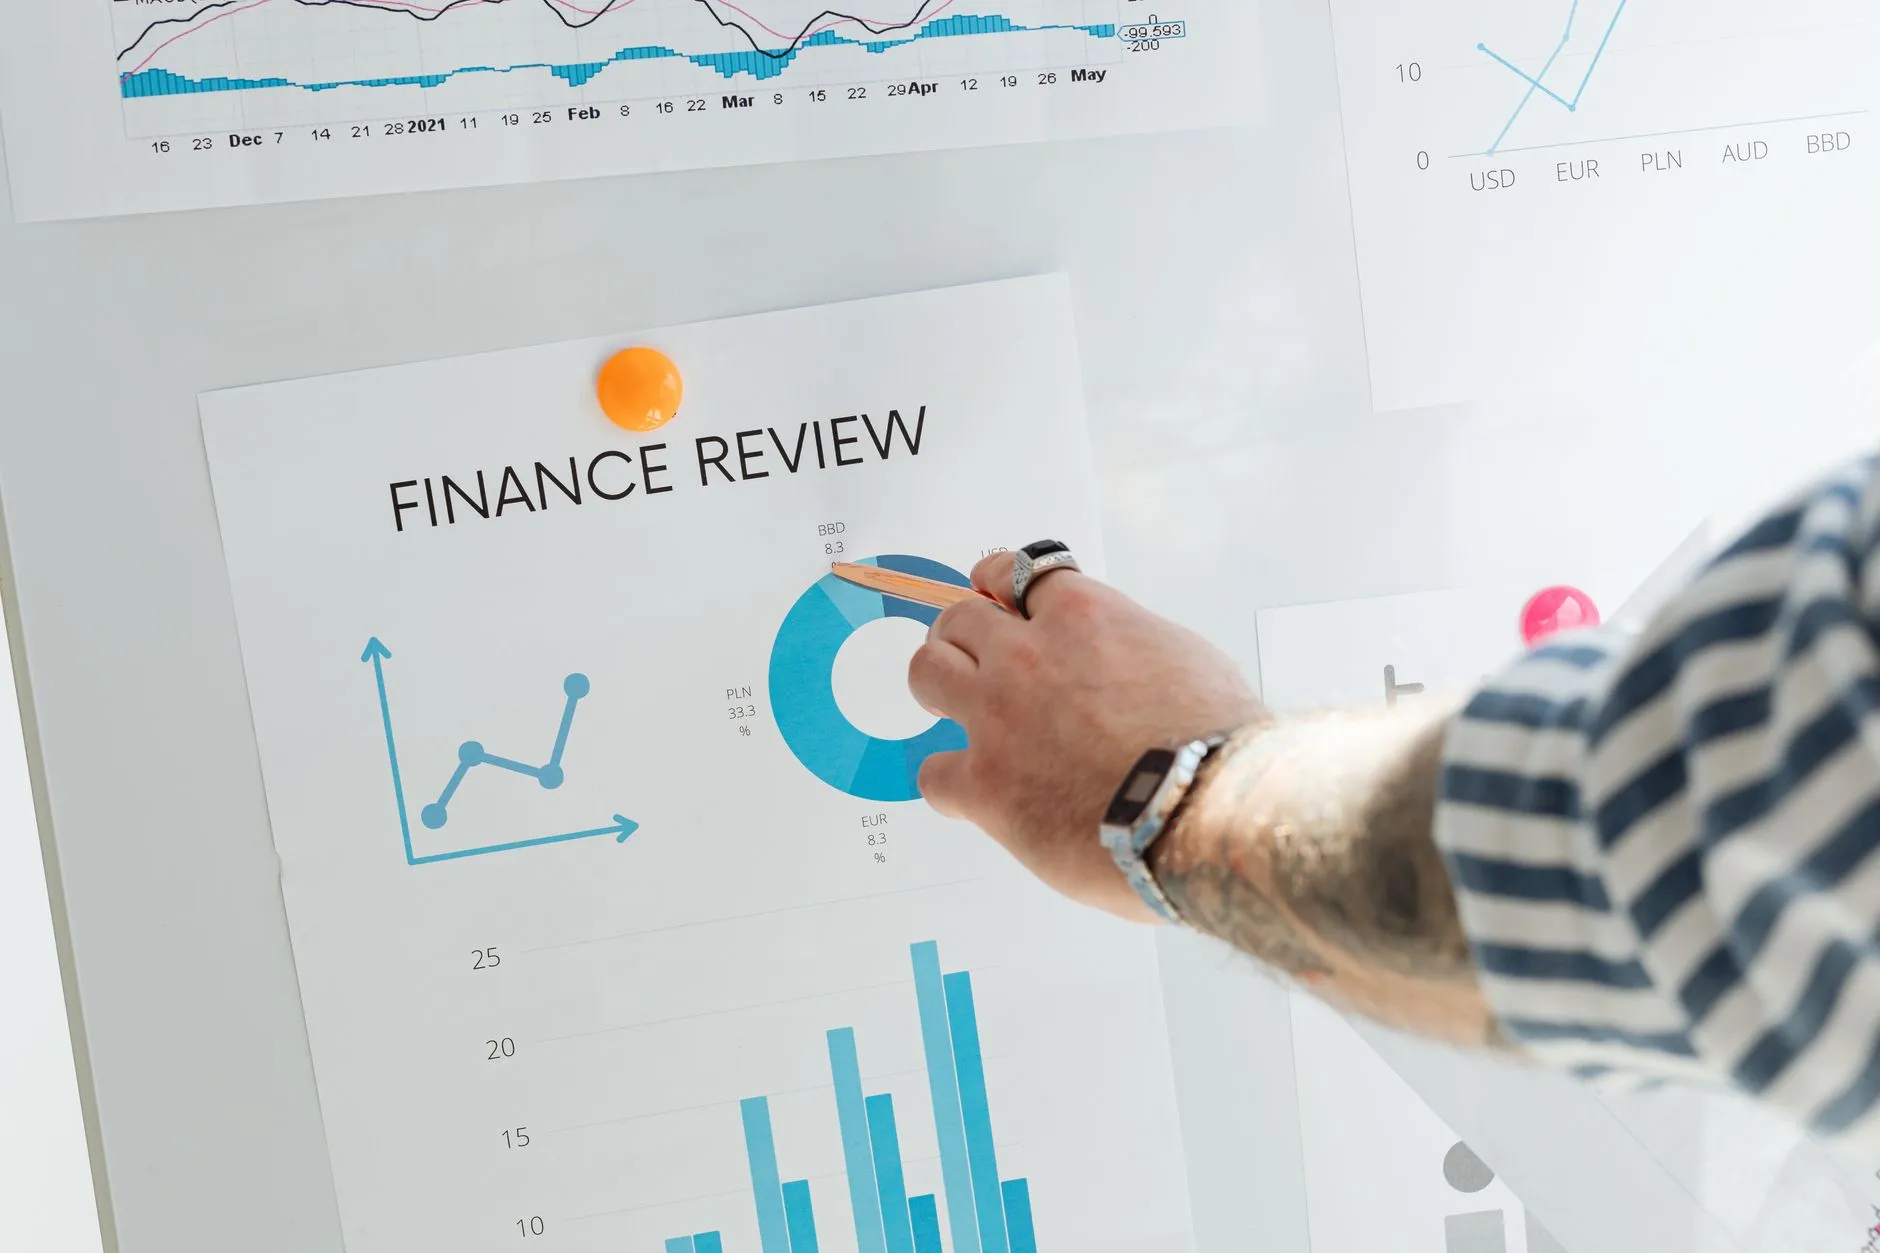
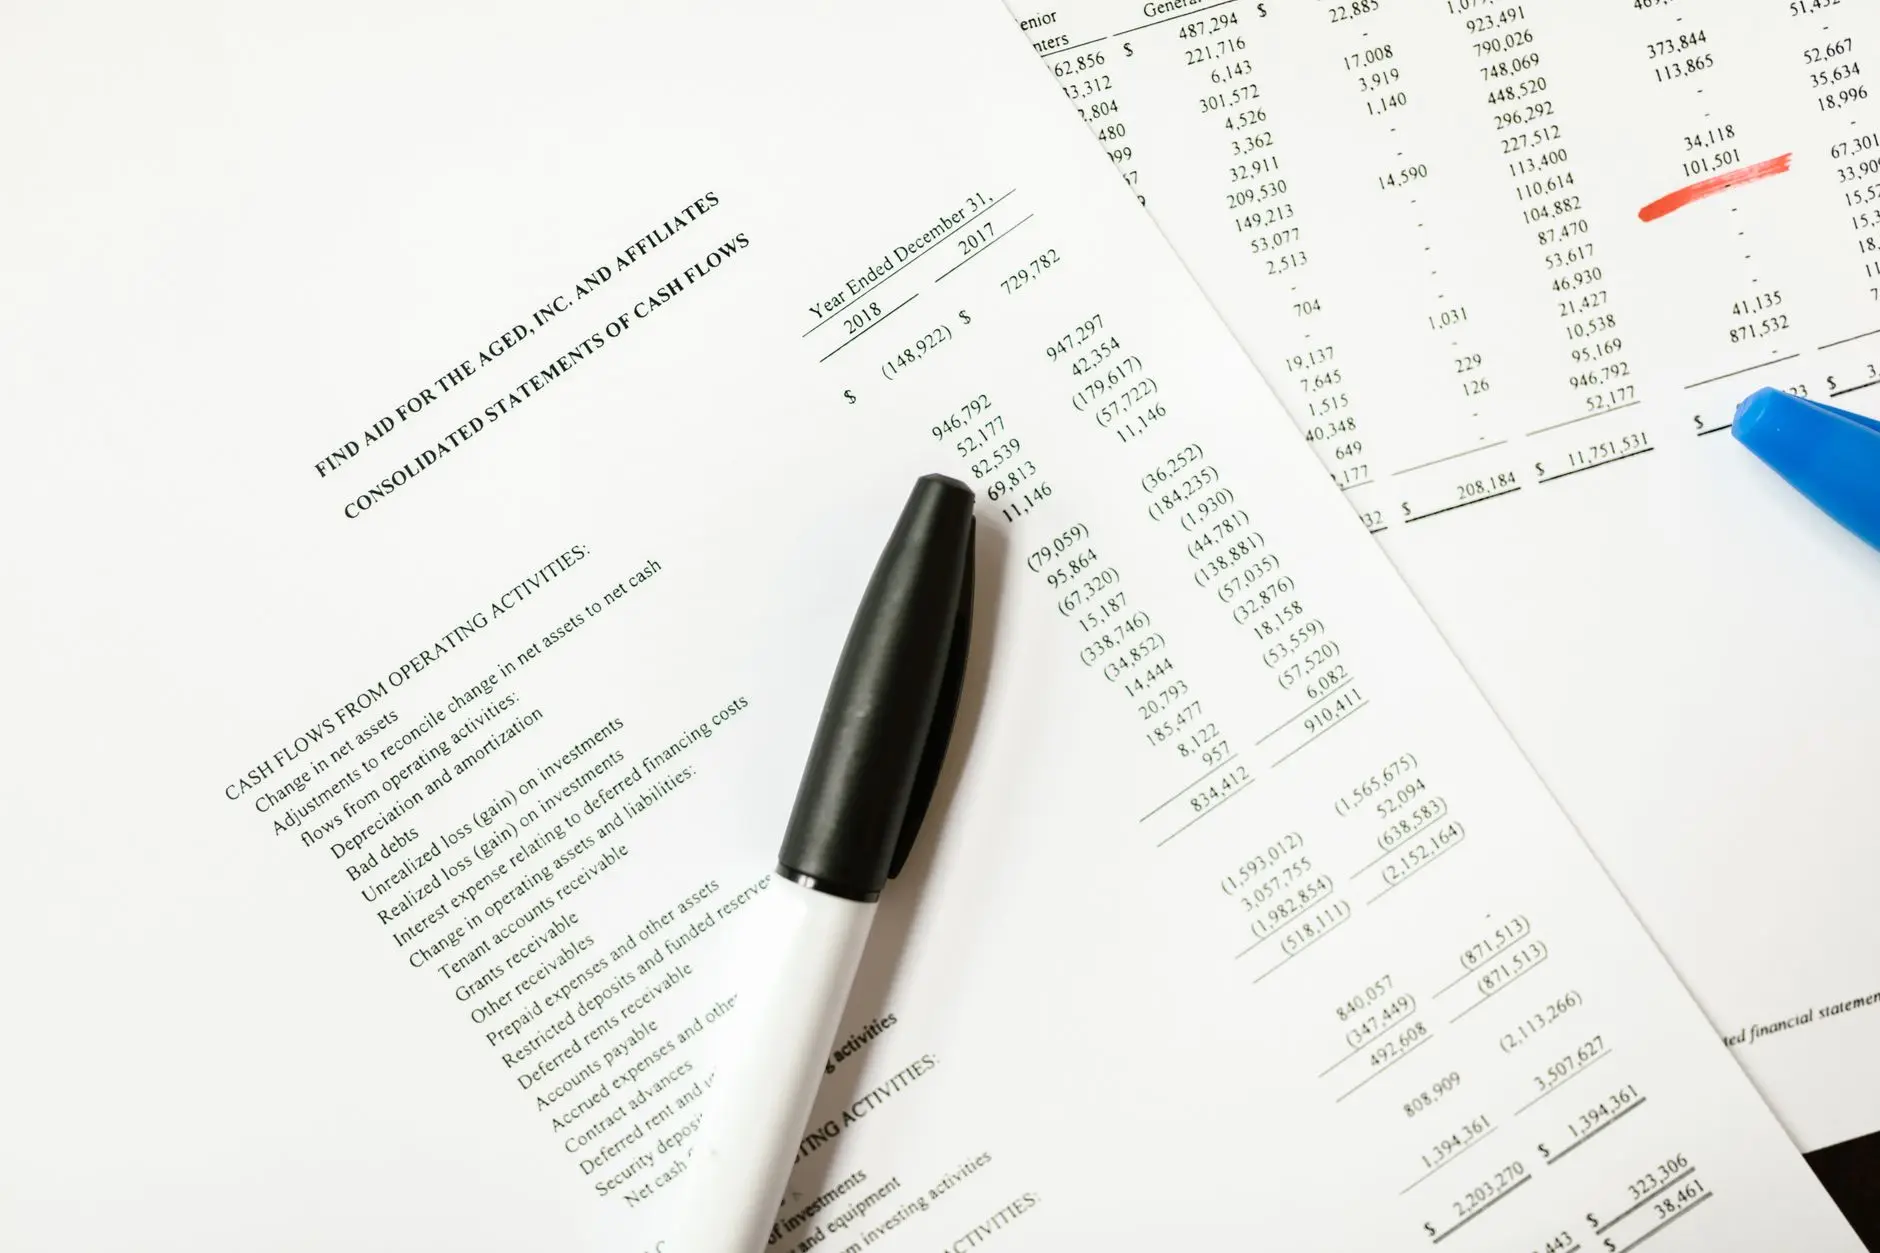
很多企业管理者在业务顺风顺水时,往往把财务部门定位为"记账报税的后台",直到应收账款周期拉长、成本结构失控、现金流吃紧,才意识到财务职能的缺位已经拖累了整体运营。北京佑熙企业管理有限责任公司在服务客户的过程中发现,真正拉开企业差距的,不是账做得漂不漂亮,而是财务数据能否转化为经营决策的依据。财务咨询的价值,正在于把静态的账本变成动态的管理工具。
财务数据与运营决策之间的断层
中小企业普遍存在一个结构性矛盾:业务端跑得快,财务端跟不上。销售签单时不算边际贡献,采购备货时不看周转率,等到月末报表出来,问题已经发生。这种断层的根源通常有三层:
- 核算口径与业务口径脱节——财务科目设置沿用旧模板,无法按产品线、客户群、项目维度归集收入与成本,管理层拿不到有颗粒度的盈利分析;
- 预算管理流于形式——年初编预算、年底做对比,中间缺少滚动预测和差异归因,预算成了"交作业"而非管控工具;
- 内控体系缺位——审批流程靠人治、资金调度靠经验,关键岗位缺乏制衡,风险敞口在不知不觉中累积。
这些问题的共同点是:不是财务人员不努力,而是财务咨询的介入缺位,导致企业管理缺少一套可量化、可追溯的决策语言。
财务咨询切入运营优化的三个抓手
抓手一:搭建管理会计视角的分析框架
财务咨询不是简单地换一套记账软件,而是重新定义"什么数据值得被追踪"。实践中,我们会协助企业建立多维度的管理报表体系——按业务单元拆分损益、按客户生命周期测算获客成本与终身价值、按SKU分析库存周转与毛利贡献。这套框架一旦跑通,运营优化就有了靶点:哪些产品线该加投、哪些客户该收缩、哪些环节的沉没成本该止损,数据会给出方向。
抓手二:以预算与资金管理串联运营节奏
预算的本质是资源配置的预演。有效的做法是推行滚动预测机制,按季度甚至月度更新经营假设,把销售目标、采购计划、人力编制、资本开支放在同一张现金流表上联动推演。当资金缺口提前三个月被识别,企业就有腾挪空间——调整账期、压缩非刚性支出、或者提前安排授信。这种前置化的资金管理,比事后救火成本低得多。
抓手三:内控体系与业务流程同步设计
内控体系常被误解为"给员工上枷锁",实际上它的核心是让关键节点的风险可见、可控。采购比价与验收分离、资金支付的授权层级、合同审批的法务与财务双签——这些机制的建立需要贴合企业实际业务流,而不是照搬模板。北京佑熙在服务客户时,通常会先梳理业务流程图,再在风险节点嵌入控制措施,确保内控不拖慢效率。
落地层面的几点实践建议
财务咨询的成果能否沉淀为企业自身的能力,取决于落地方式。以下几点值得管理者关注:
- 先诊断后开方:不要一上来就上系统、换准则,先做财务健康度诊断,明确优先级;
- 让业务负责人参与数据口径的定义:财务指标只有被业务认领,才有执行的生命力;
- 分阶段推进内控建设:优先覆盖资金、采购、收入确认三个高风险领域,再逐步扩展;
- 建立月度经营分析会机制:用固定节奏复盘预算差异与运营指标,形成闭环。
从趋势看,财务咨询正在从"合规导向"转向"价值导向",数字化工具让实时核算与预警成为可能,但工具替代不了判断力。企业管理层需要的,是一个既懂财务语言、又理解业务逻辑的外部视角,帮助企业在扩张与风控之间找到平衡点。财务咨询赋能运营优化的路径并不神秘——把数据用对、把预算管活、把内控做实,企业的经营质量自然会在每一个决策节点上体现出来。