企业运营优化新趋势:财务管理与内控体系如何协同驱动效能提升
2024年以来,越来越多的中型企业开始意识到一个现实:财务部门做的预算表和内控部门写的流程手册,往往各自运行、互不衔接。预算编制时假设业务流程已经最优,内控设计时又很少参照财务数据的反馈回路。这种割裂直接导致管理成本上升——据行业调研数据显示,国内中型企业每年因财务与内控脱节造成的隐性效率损失约占总营收的3%–5%。
财务与内控脱节的典型症状
具体来看,这种脱节在日常运营中表现为几种常见模式。预算编制以历史数据为基准做增量调整,但内控体系中的审批节点已经变化,导致预算执行偏差率居高不下。另一类情况是,财务咨询项目中梳理出的成本动因,未能及时嵌入内控流程的关键控制点,使得降本措施缺乏制度保障,执行三个月后便形同虚设。
更隐蔽的问题在于信息孤岛。财务系统里的应收账龄分析与内控系统中的客户信用评级分属两套逻辑,风险预警自然滞后。
协同驱动的核心逻辑:把控制点嵌入数据流
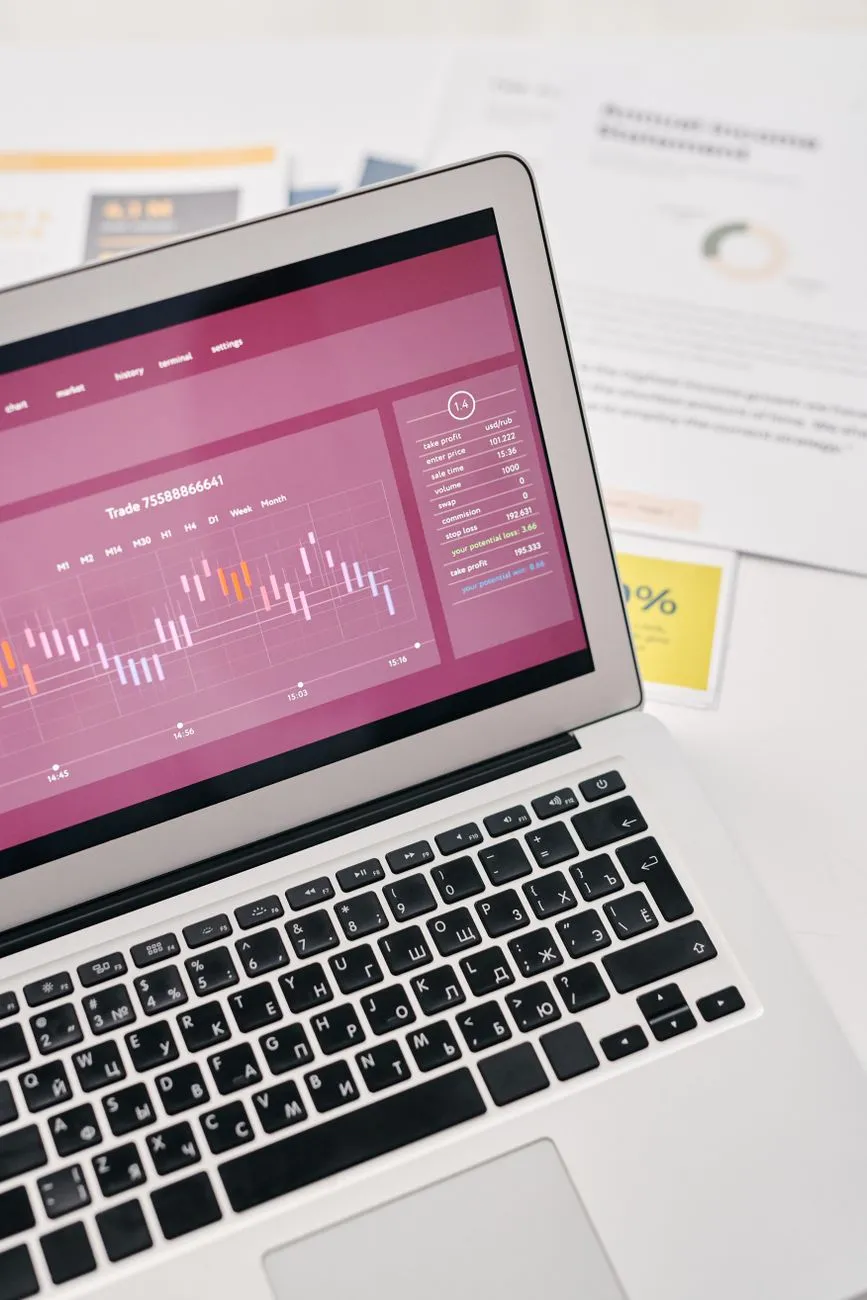
解决上述问题的关键在于建立“数据同源、控制同步”的机制。具体而言,企业管理层面需要做三件事:一是将预算科目与内控审批权限做映射,每一笔超预算支出自动触发对应的控制流程;二是把财务分析中的异常指标(如毛利率骤降、费用率突升)设为内控自查的触发器;三是让内控测试结果反向输入预算调整模型,形成闭环。
这套逻辑的技术支撑并不复杂,主流的ERP和费控系统均支持科目与审批流的关联配置。难点在于组织层面的协同——财务负责人和内控负责人需要共享同一套KPI,而非各背各的考核指标。
可落地的三步方法
- 第一步:科目—控制点映射表。将利润表前20%的关键科目逐一对应到内控流程中的审批节点和限额标准,形成一张可维护的对照表,每季度复核一次。
- 第二步:异常指标触发机制。在财务月报中设定5–8个预警指标(如应收账款周转天数、管理费用率),超过阈值时自动推送至内控部门启动专项检查。
- 第三步:联合复盘会。每月由财务与内控团队共同复盘预算执行偏差与控制缺陷,输出统一的改进清单,避免两套报告各说各话。
运营优化的落脚点
当财务数据与控制流程真正咬合之后,运营优化就有了可量化的抓手。以采购环节为例,财务侧关注的是采购成本率和付款周期,内控侧关注的是供应商准入和比价合规。两者协同后,可以将供应商履约数据与付款账期挂钩,对履约评分低于阈值的供应商自动收紧付款条件——这既是财务风险管理,也是内控措施,更直接改善了现金流效率。
在为企业提供财务咨询服务的过程中,我们发现一个规律:那些财务与内控协同度高的企业,年度审计调整分录数量通常比同行低40%以上,预算执行偏差率也能控制在5%以内。这些数据本身就说明,内控体系不是财务管理的附属品,而是效能提升的杠杆支点。
值得关注的是,随着电子发票全面数字化和税务征管系统的升级,财务数据的实时性大幅提高,这为内控体系的动态化提供了技术前提。未来两年,能够把财务数据流与内控规则引擎打通的企业,将在运营效率上拉开明显差距。对于还在用Excel做预算、用纸质表单做审批的企业来说,窗口期正在收窄。